Francia ya no se enfrenta únicamente a un difícil debate sobre sus finanzas públicas. Su deuda se ha convertido en una cuestión para los mercados.
La rentabilidad del bono francés a 10 años ha aumentado con fuerza, acercándose al 5%, mientras que el diferencial frente al Bund alemán ha alcanzado niveles no vistos desde la crisis de deuda de la eurozona. El 5 de octubre, el diferencial entre Francia y Alemania superó los 150 puntos básicos, mientras el euro caía a mínimos de 17 meses en un contexto de creciente preocupación por la posición fiscal francesa y la incertidumbre política.
Esto no significa que Francia se dirija hacia una crisis de deuda soberana. Pero sí plantea una pregunta más interesante: ¿por qué los problemas de un país pueden acabar convirtiéndose en un problema para el resto de la eurozona?
El problema de Francia no es simplemente la cantidad de deuda
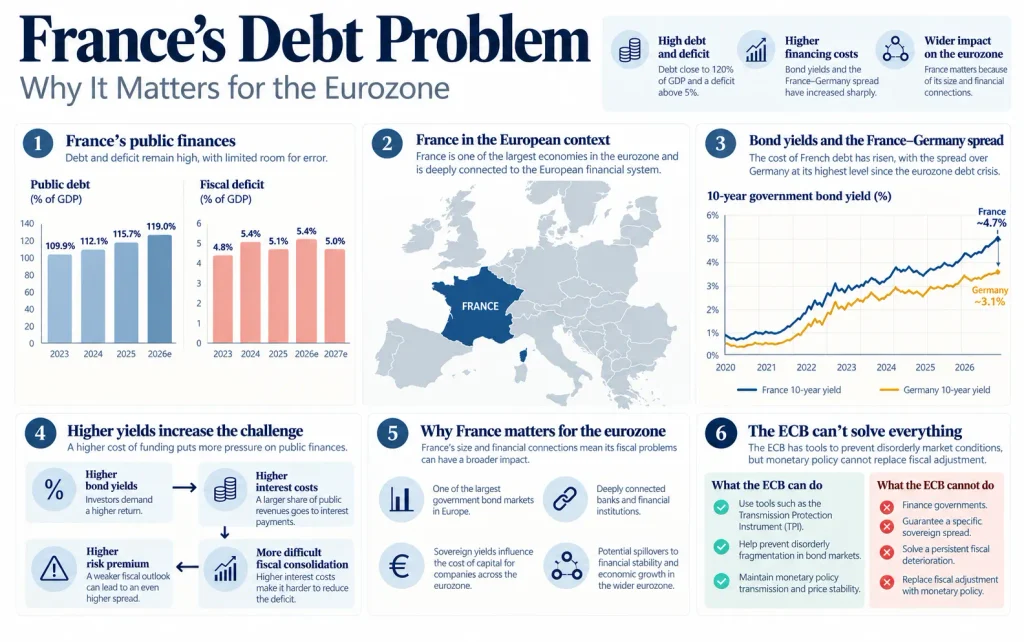
Francia llegó a 2026 con unos desequilibrios fiscales ya importantes. La deuda pública se situó en el 115,7% del PIB en 2025, mientras que el déficit alcanzó el 5,1% del PIB. El Gobierno francés espera ahora que el déficit alcance el 5,4% del PIB en 2026 y tiene como objetivo reducirlo al 5% en 2027. Al mismo tiempo, se espera que la deuda alcance alrededor del 119% del PIB este año.
Estas cifras son elevadas, pero la ratio deuda/PIB por sí sola no nos dice si un país es financieramente sostenible.
La pregunta más importante es qué ocurre cuando el coste de financiación aumenta mientras el déficit sigue siendo elevado.
Francia lo ilustra especialmente bien. El Gobierno estima que los pagos de intereses aumentarán desde 79.200 millones de euros en 2026 hasta 91.200 millones en 2027. Es dinero que no puede utilizarse simultáneamente para infraestructuras, servicios públicos, inversión u otras prioridades.
Esto genera una dinámica financiera conocida. Si una empresa tiene una deuda elevada pero genera mucha caja y disfruta de unos costes de financiación bajos, la deuda puede ser manejable. Si la generación de caja se debilita mientras aumentan los costes de financiación, el mismo nivel de deuda puede resultar mucho más difícil de sostener.
Lo mismo ocurre con los gobiernos.
El mercado ya está exigiendo una mayor rentabilidad
Aquí es donde el mercado de bonos se vuelve importante.
Los inversores no se preguntan únicamente si Francia devolverá su deuda. También se preguntan qué rentabilidad necesitan para mantener deuda francesa en lugar de deuda de otro país de la eurozona.
Alemania es el punto de referencia para esta comparación. Cuando la rentabilidad del bono francés a 10 años aumenta respecto al equivalente alemán, la diferencia suele describirse como el diferencial Francia-Alemania.
Ese diferencial se ha ampliado considerablemente. A comienzos de octubre había superado los 150 puntos básicos, su nivel más alto desde la crisis de deuda de la eurozona.
Esto es importante porque un diferencial mayor no solo encarece la deuda existente cuando se refinancia. También cambia la economía de la financiación futura.
Y aquí es donde el problema puede convertirse en autorreforzado.
Unos tipos más elevados aumentan los costes por intereses. Unos costes de intereses mayores hacen más difícil la consolidación fiscal. Unas perspectivas fiscales más débiles pueden hacer que los inversores exijan una prima de riesgo todavía mayor. Y esa prima de riesgo más elevada vuelve a aumentar el coste de financiación.
Los números no tienen que llegar a ser catastróficos para que este mecanismo sea relevante.
Por qué Francia es diferente de un país pequeño de la eurozona
Francia importa por su tamaño.
Un problema fiscal en una economía pequeña de la eurozona puede ser grave sin necesariamente cambiar el funcionamiento de toda la unión monetaria. Francia es diferente porque su mercado de deuda pública es uno de los mayores de Europa y porque los bancos y las instituciones financieras francesas están profundamente conectados con el resto del sistema financiero europeo.
Esto significa que una repricing significativo de la deuda soberana francesa puede afectar a algo más que al Gobierno francés.
Los bancos tienen bonos soberanos. Los inversores tienen bonos soberanos. Las compañías de seguros y los fondos de pensiones tienen bonos soberanos. Las condiciones de financiación empresarial están influidas por las rentabilidades soberanas. Y las rentabilidades de los bonos públicos constituyen una referencia importante para la valoración de otros activos financieros.
El BCE ha destacado la posibilidad de que exista un círculo de retroalimentación entre los soberanos, los mercados financieros y la economía real: un deterioro de las condiciones de financiación soberana puede trasladarse a la financiación empresarial y reforzar los riesgos para la estabilidad financiera.
Por eso la situación francesa merece atención más allá de Francia.
La difícil posición del BCE
Existe además otra complicación.
El Banco Central Europeo tiene el mandato de mantener la estabilidad de precios, no de financiar a los gobiernos ni de garantizar que todos los países de la eurozona puedan endeudarse a un determinado tipo de interés.
El BCE sí dispone de herramientas diseñadas para abordar una fragmentación desordenada de los mercados de deuda de la eurozona, incluido el Instrumento para la Protección de la Transmisión. Pero su utilización está sujeta a condiciones, precisamente para evitar que los gobiernos tengan incentivos para ignorar la sostenibilidad fiscal.
Los recientes comentarios de responsables del BCE también han insistido en que las herramientas de intervención del banco central tienen como objetivo mantener la transmisión de la política monetaria y la estabilidad de precios, no establecer un determinado diferencial soberano.
Esto genera un equilibrio incómodo.
Si los mercados se vuelven desordenados, el BCE puede disponer de herramientas para evitar una fragmentación. Pero si el problema subyacente es un deterioro fiscal persistente, la política monetaria no puede resolverlo.
Un banco central puede influir en las condiciones de financiación. No puede sustituir permanentemente al ajuste fiscal.
La verdadera cuestión es la credibilidad
Probablemente esta sea la parte más importante del caso francés.
La sostenibilidad de la deuda no viene determinada por el déficit de un solo año ni por la rentabilidad del bono de un día. Depende de la relación entre crecimiento económico, saldo primario, tipos de interés y stock de deuda existente.
Francia no necesita eliminar su deuda. Una ratio de deuda elevada tampoco implica automáticamente una crisis.
Pero los inversores necesitan creer que la trayectoria puede estabilizarse eventualmente.
Por eso el presupuesto de 2027 es importante. El paquete propuesto pretende reducir el déficit al 5% mediante un ajuste de 54.000 millones de euros, aunque el proceso político necesario para aprobarlo sigue siendo complicado.
El mercado está observando, por tanto, no solo las cifras, sino también si Francia puede realmente aplicar las medidas necesarias para cambiar esa trayectoria.
Lo que Francia puede enseñar al resto de Europa
La situación francesa nos recuerda que la deuda pública es, en última instancia, un problema de asignación de capital.
Cada euro destinado al servicio de la deuda es un euro que no puede destinarse a otra cosa. Cuando la financiación es barata, este intercambio puede permanecer relativamente oculto. Cuando los tipos suben y los inversores exigen una prima de riesgo mayor, resulta mucho más difícil ignorarlo.
Y por eso Francia importa para la eurozona.
La pregunta importante no es si Francia tiene “demasiada deuda” de forma aislada. Es si la combinación de una deuda elevada, déficits persistentes, mayores costes de financiación y una flexibilidad fiscal limitada puede acabar cambiando la forma en la que los inversores valoran el riesgo soberano en Europa.
Por ahora, no existen evidencias de una crisis de deuda soberana en toda la eurozona. Pero la creciente divergencia entre los costes de financiación de Francia y Alemania muestra que los mercados ya están diferenciando con mayor claridad entre las distintas posiciones fiscales.
Para gobiernos, empresas e inversores, la lección es sorprendentemente similar: la resiliencia financiera no consiste en no tener deuda. Consiste en tener suficiente capacidad para absorber un cambio en el coste del capital sin verse obligado a tomar decisiones que, en otras circunstancias, no tomaría.
El problema de la deuda francesa, por tanto, no es únicamente un problema francés. Es una prueba de cuánta resiliencia fiscal y financiera ha construido la eurozona desde la última crisis de deuda soberana.