El crecimiento es uno de los objetivos más habituales de las empresas. Buscan aumentar sus ingresos, entrar en nuevos mercados, ampliar su base de clientes y mejorar su rentabilidad. Sin embargo, a medida que una empresa evoluciona, surge una pregunta importante: ¿debería seguir creciendo de forma orgánica o podría una adquisición ser una mejor vía para alcanzar sus objetivos?
El crecimiento orgánico y el inorgánico suelen presentarse como alternativas. En la práctica, ambos pueden crear valor y ambos pueden destruirlo. La cuestión relevante no es qué estrategia permite crecer más rápido, sino cuál ofrece la rentabilidad ajustada al riesgo más atractiva sobre el capital invertido.
Crecimiento orgánico: desarrollar lo que ya funciona
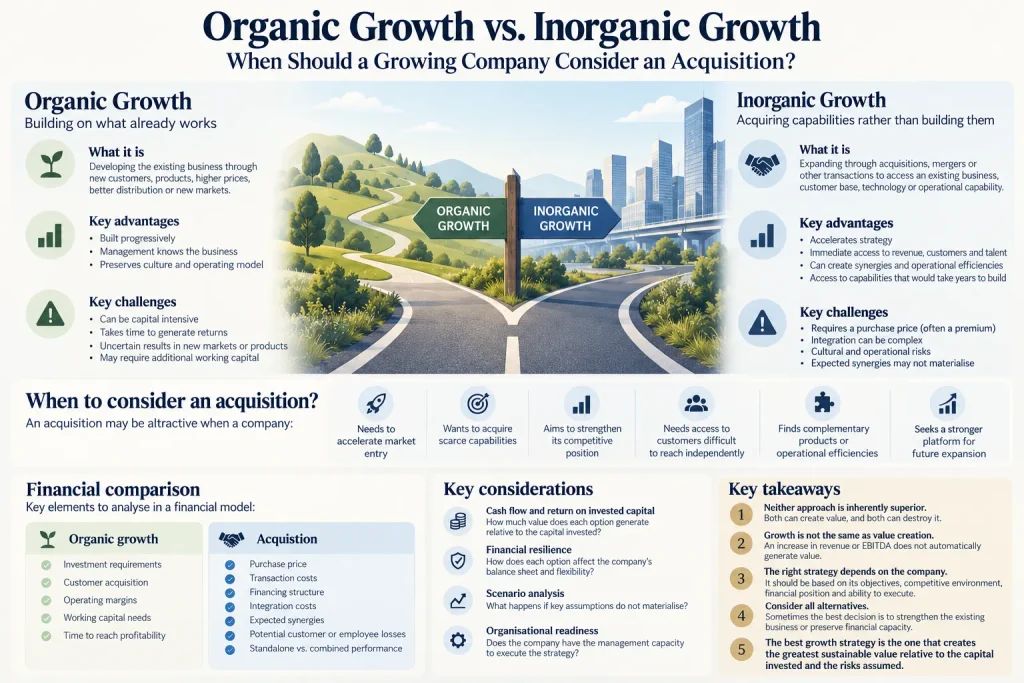
El crecimiento orgánico consiste en desarrollar el negocio existente. Una empresa puede captar nuevos clientes, lanzar productos, aumentar precios, mejorar la distribución o entrar en nuevos mercados utilizando sus propios recursos y capacidades.
Una de sus ventajas es que permite crecer progresivamente. La dirección ya conoce el modelo de negocio, las relaciones con los clientes y los procesos operativos. Las inversiones pueden realizarse por etapas, permitiendo evaluar los resultados antes de comprometer recursos adicionales.
Sin embargo, el crecimiento orgánico no es necesariamente barato ni está exento de riesgos. Entrar en un nuevo mercado puede exigir inversiones importantes en personal, marketing e infraestructuras antes de generar ingresos significativos. Desarrollar un producto nuevo puede requerir años de inversión con resultados inciertos. Incluso ampliar una actividad consolidada puede exigir más capital circulante y capacidad operativa.
Además, crecer lleva tiempo. Si los competidores se están consolidando o una oportunidad de mercado está desapareciendo, desarrollar internamente todas las capacidades necesarias puede resultar demasiado lento.
El reto financiero consiste en entender no solo cuántos ingresos puede generar el crecimiento orgánico, sino también cuánto capital requiere, cuánto tiempo necesita para generar rentabilidad y qué riesgos implica durante el proceso.
Crecimiento inorgánico: adquirir capacidades en lugar de desarrollarlas
El crecimiento inorgánico consiste en expandirse mediante adquisiciones, fusiones u otras operaciones que permiten acceder a un negocio existente, una cartera de clientes, tecnología o capacidades operativas.
Una adquisición puede acelerar una estrategia que, de otro modo, tardaría años en materializarse. Una empresa puede adquirir un competidor para reforzar su posición en el mercado, comprar un distribuidor para acceder a nuevos clientes o incorporar una empresa especializada para obtener conocimientos que todavía no posee.
Una adquisición puede proporcionar acceso inmediato a fuentes de ingresos consolidadas, empleados, infraestructuras y relaciones comerciales. También puede generar oportunidades para combinar operaciones, eliminar costes duplicados o realizar ventas cruzadas de productos.
Pero la rapidez tiene un precio. El comprador debe pagar por el negocio, a menudo incluyendo una prima por el crecimiento futuro esperado o por sus ventajas estratégicas. La operación también puede requerir financiación externa, honorarios profesionales, gastos de integración y capital circulante adicional.
Además, el negocio adquirido no se vuelve automáticamente más valioso por formar parte de una organización mayor. Las diferencias culturales, los sistemas incompatibles y los problemas de gestión pueden frustrar los beneficios esperados. Los clientes pueden marcharse, los empleados clave pueden abandonar la empresa y las sinergias pueden resultar más difíciles de conseguir de lo previsto.
Una adquisición no elimina los riesgos del crecimiento. Cambia su naturaleza. El comprador asume los riesgos de pagar el precio adecuado, valorar correctamente el negocio e integrarlo con éxito.
¿Cuándo debería una empresa plantearse una adquisición?
La decisión debería partir de los objetivos estratégicos de la empresa, no de la disponibilidad de una compañía que pueda comprarse.
Una adquisición puede resultar atractiva cuando una empresa necesita acelerar su entrada en un mercado, adquirir capacidades escasas, reforzar su posición competitiva o acceder a clientes a los que sería difícil llegar por sus propios medios. También puede tener sentido si la empresa objetivo ofrece productos complementarios, eficiencias operativas o una plataforma más sólida para expandirse.
Imaginemos una empresa con unos ingresos anuales de 10 millones de euros que quiere entrar en un nuevo mercado geográfico. Desarrollar una actividad desde cero podría requerir años de inversión en personal local, marketing y distribución. Adquirir un competidor ya establecido podría proporcionar acceso inmediato a clientes e infraestructuras.
Sin embargo, la adquisición solo tiene sentido si sus beneficios esperados justifican el precio de compra y los riesgos adicionales. Si la empresa objetivo es demasiado cara, depende de unos pocos clientes o resulta difícil de integrar, la expansión orgánica puede ofrecer un resultado financiero más atractivo.
La preparación de la organización también importa. Una empresa que tiene dificultades para gestionar sus operaciones actuales puede descubrir que una adquisición agrava sus problemas. Una integración satisfactoria requiere capacidad de gestión, información financiera fiable, responsabilidades claras y la posibilidad de supervisar el rendimiento de una organización más grande.
El modelo financiero: comparar las alternativas
La modelización financiera ayuda a la dirección a comparar las consecuencias financieras completas de cada estrategia durante un horizonte temporal homogéneo.
Para el crecimiento orgánico, el análisis debería incluir las necesidades de inversión, la captación de clientes, los márgenes operativos, los requerimientos de capital circulante y el tiempo necesario para alcanzar la rentabilidad.
En una adquisición, el modelo debe incorporar el precio de compra, los costes de la operación, la estructura de financiación, los gastos de integración, las sinergias esperadas y las posibles pérdidas de clientes o empleados. También debe distinguir entre el rendimiento del negocio adquirido de forma independiente y el valor adicional que se espera generar al combinar ambas empresas.
La comparación debe considerar el flujo de caja, la rentabilidad sobre el capital invertido y la resiliencia financiera. Una adquisición financiada con deuda puede aumentar los beneficios y, al mismo tiempo, reducir la flexibilidad financiera. La expansión orgánica puede parecer menos costosa, pero consumir cantidades significativas de caja antes de generar rentabilidad.
El análisis de escenarios también es fundamental. ¿Qué ocurre si los ingresos crecen más lentamente de lo previsto, los costes de integración superan el presupuesto o las sinergias tardan más en materializarse? ¿Podría la empresa seguir atendiendo su deuda si el negocio adquirido obtiene resultados inferiores a los esperados?
El objetivo no es predecir el futuro con precisión. Consiste en comprender qué supuestos determinan la decisión, cuánto depende la rentabilidad de esos supuestos y si la empresa puede soportar un escenario desfavorable.
Crecimiento no es lo mismo que creación de valor
Uno de los errores más habituales al evaluar las estrategias de crecimiento es considerar que un aumento de los ingresos o del EBITDA demuestra por sí mismo que la operación ha tenido éxito.
Una adquisición puede incrementar ambos indicadores de inmediato y, aun así, destruir valor si el precio de compra es excesivo o el capital invertido genera una rentabilidad insuficiente. Del mismo modo, el crecimiento orgánico puede aumentar las ventas mientras presiona el flujo de caja, especialmente cuando la expansión requiere mucho capital circulante o inversiones continuas.
La cuestión relevante es si la rentabilidad incremental justifica el capital comprometido, teniendo en cuenta los riesgos y los usos alternativos de ese capital.
Una adquisición también debe compararse con la alternativa de no invertir. En ocasiones, la mejor decisión consiste en reforzar el negocio existente, mejorar la rentabilidad o preservar la capacidad financiera, en lugar de perseguir el crecimiento por sí mismo.
Elegir la estrategia de crecimiento adecuada
El crecimiento orgánico y el inorgánico no son excluyentes. Una empresa puede desarrollar internamente su negocio principal y recurrir selectivamente a adquisiciones para cubrir carencias de capacidades, entrar en nuevos mercados o acelerar iniciativas estratégicas.
El equilibrio adecuado depende de los objetivos de la empresa, el entorno competitivo, su posición financiera y su capacidad de ejecución. El crecimiento orgánico puede ofrecer un mayor control y un compromiso de capital más gradual. Las adquisiciones pueden aportar rapidez y acceso a capacidades cuyo desarrollo interno llevaría años.
Ninguna de las dos estrategias es intrínsecamente superior.
La mejor estrategia de crecimiento no es necesariamente la que consigue que una empresa sea más grande en menos tiempo. Es la que genera el mayor valor sostenible en relación con el capital invertido y los riesgos asumidos.
Antes de decidir entre desarrollar o comprar, la dirección debe comprender qué quiere conseguir, cuánto costará cada alternativa, cómo afectará a la caja y a la resiliencia financiera, y qué condiciones deben cumplirse para que la inversión tenga éxito.
El crecimiento es un resultado. La creación de valor es el objetivo.